De fiscale regels voor elektrisch rijden veranderen in 2027 ingrijpend op de zakelijke markt. Dat komt door de invoering van de zogenoemde pseudo-eindheffing: een extra bedrag dat werkgevers moeten betalen als ze een nieuwe leaseauto met brandstofmotor aanbieden aan hun werknemers.
Verkopen EV’s in de lift
De voorgestelde fiscale maatregelen worden definitief zodra het Belastingplan van het kabinet-Jetten door Tweede Kamer (november) en de Eerste Kamer (december) is geloodst. Toch lijken werkgevers al voor te sorteren op uitbreiding van het elekrische leaseaanbod voor werknemers.
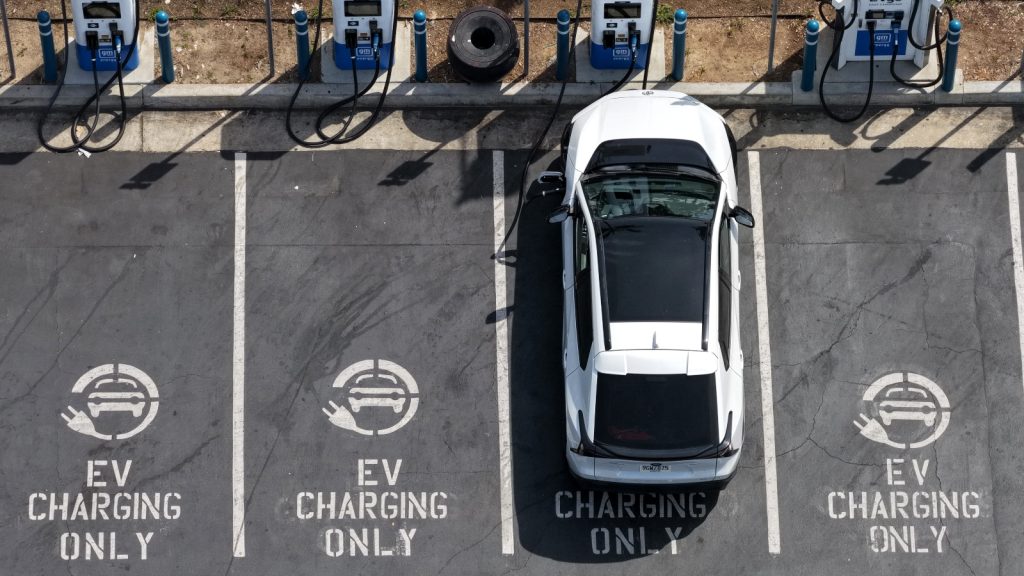
Zo steeg het aandeel van volledig elektrisch bij de verkopen van nieuwe auto’s afgelopen maand naar bijna 53 procent. Dit nieuwe hoogtepunt heeft volgens brancheclub Bovag mede te maken met een versnelde overstap op elektrische modellen door de komst van de nieuwe heffing op fossiele auto’s.
Managing director Sander Pleij van leasemaatschappij Ayvens Nederland spreekt van een fundamentele verschuiving. ‘De verduurzaming van zakelijk rijden gaat een nieuwe fase in: van het stimuleren van elektrisch rijden naar het actief ontmoedigen van het gebruik van auto’s met een verbrandingsmotor.’ Volgens Pleij is het wel van belang om oog te houden voor praktische gevolgen bij de invoering van de nieuwe regeling.
Hieronder bespreken we de nieuwe heffing voor fossiele zakelijke auto’s en enkele andere fiscale veranderingen voor elektrische auto’s.
Pseudo-eindheffing: fossiele zakelijke auto extra belast
Het basisprincipe van de nieuwe heffing, die per 1 januari 2027 ingaat, is niet heel ingewikkeld. Werkgevers die een zakelijke auto met een (fossiele) brandstofmotor ter beschikking stellen aan een werknemer, betalen jaarlijks een heffing van 12 procent van de cataloguswaarde. Dit geldt voor benzine- en dieselauto’s, maar ook voor hybrides die een elektromotor en een brandstofmotor combineren.
Het gaat hier om zakelijke auto’s (waaronder lease) die ook privé worden gebruikt. Belangrijk detailpunt is dat woon-werkverkeer voor de pseudo-eindheffing ook als privégebruik telt.
Voor fossiele leaseauto’s waarvan de contracten vóór 2027 zijn ingegaan, geldt een overgangsregeling. Deze auto’s zijn in ieder geval tot september 2030 vrijgesteld van de heffing en waarschijnlijk wordt dat verlengd tot 1 januari 2031.
Verder geldt er bij vervangend vervoer een uitzondering. Als de rijder van een elektrische leaseauto bij schade of reparatie tijdelijk een fossiele auto krijgt, geldt de pseudo-eindheffing gedurende veertien dagen niet.
Bijtelling privé-gebruik elektrische auto
Wat betreft de reguliere fiscale bijtelling voor het privégebruik van leaseauto’s krijgen EV’s in 2027 te maken met een heffing van 20 procent over de eerste 30.000 euro van de cataloguswaarde. Over de waarde boven dit bedrag geldt een bijtellingspercentage van 22 procent.
Het gaat hier om een bedrag dat de werknemer bij het belastbare inkomen moet optellen. Bij een cataloguswaarde van 40.000 euro gaat het dus om 8.200 euro aan extra belastbaar inkomen.
Aanschafbelasting en motorrijtuigenbelasting
De aanschafbelasting BPM is gekoppeld aan de CO2-uitstoot van auto’s. Voor emissievrije auto’s zoals EV’s geldt een basistarief zonder opslag. In 2026 lag dit op 687 euro; dat wordt waarschijnlijk met 1,48 procent verhoogd in 2027.
Voor de jaarlijks te betalen motorrijtuigenbelasting geldt dat elektrische auto’s komend jaar een korting houden van 30 procent.
Aanschafsubsidie elektrische occasion voor lagere inkomens
Het kabinet-Jetten heeft een budget van ruim 52 miljoen euro gereserveerd voor een subsidieregeling gericht op lage inkomens. Het gaat om een regeling waarbij een brandstofauto wordt ingeruild voor een elektrische occasion.
Volgens de voorlopig opzet kunnen aanvragers met een verzamelinkomen tussen de 12.500 en 27.533 euro in totaal 6.000 euro subsidie krijgen. Voor inkomens tussen de 27.534 en 35.793 euro gaat het om 4.000 euro subsidie op de aanschaf van een tweedehands elektrische auto.
Doel is om de subsidieregeling relatief snel open te stellen via de Rijksdienst voor Ondernemend Nederland. Gemikt wordt op eind dit jaar of begin 2027.
Greentimerregeling voor elektrische occasion
Om tweedehands elektrische auto’s aantrekkelijker te maken voor de zakelijke markt, wil het kabinet-Jetten vanaf 2029 een tijdelijke greentimerregeling introduceren. Voor een zakelijke elektrische occasion geldt dan een verlaagd bijtellingspercentage van 14 procent. De auto moet dan tussen de vijf en acht jaar oud zijn.
Het verlaagde bijtellingspercentage wordt wel berekend over de oorspronkelijke cataloguswaarde en geldt voor maximaal drie jaar. De regeling heeft een beperkte duur: in 2032 kan er voor het laatst op worden ingetekend.
Lees ook:
- Waarom de elektrische auto zo snel oprukt in Nederland: beter betaalbaar, hogere actieradius en sneller laden
- Elektrische auto groeit via markt voor occasions: ‘Beter bereikbaar voor grotere groep Nederlanders’
- EV als batterij voor je huis of bedrijf? Veel meer auto’s blijken al geschikt voor bidirectioneel laden dan gedacht